
Contratar um frete rodoviário envolve muito mais do que comparar preços e prazo de entrega. Por trás de cada carregamento existe um conjunto de riscos — roubo, acidente, avaria, extravio — que podem transformar uma operação lucrativa em um passivo financeiro expressivo. Segundo dados da ANTT e da Boa Compra, o roubo de cargas sozinho causa prejuízo de R$ 1,5 bilhão por ano no Brasil. Quando se somam os danos oriundos de acidentes e falhas operacionais, o número cresce de forma ainda mais alarmante.
Apesar disso, muitos embarcadores ainda confundem coberturas obrigatórias com opcionais, terceirizam a responsabilidade para o transportador sem entender os limites legais e desconhecem as tecnologias de rastreamento disponíveis no mercado. Este guia foi criado para mudar esse cenário: aqui você encontra tudo o que precisa saber para gerir o risco de carga com segurança, do seguro ao rastreamento, passando pela definição clara de responsabilidades.
Quais são os principais riscos no transporte rodoviário de cargas?
O modal rodoviário é o mais utilizado no Brasil — responde por cerca de 65% de toda a movimentação de cargas do país —, e essa predominância carrega consigo uma exposição proporcional a eventos adversos. Os principais riscos podem ser agrupados em quatro categorias:
Roubo e furto: É a categoria mais temida. Rodovias federais e estaduais de alta densidade, especialmente nos estados de São Paulo, Rio de Janeiro, Minas Gerais e Bahia, concentram a maior incidência de crimes contra cargas. Eletrônicos, alimentos, combustíveis e medicamentos lideram o ranking de produtos mais visados.
Acidentes e capotamentos: Estradas em condições precárias, fadiga de motoristas e condições climáticas adversas contribuem para acidentes que resultam em perda total ou parcial da carga, além de danos ao veículo e riscos à integridade física do condutor.
Avarias por manuseio inadequado: Produtos frágeis, perecíveis ou de alto valor sofrem avarias durante carregamento, descarregamento ou transbordo quando não há protocolos adequados de manuseio.
Extravio e entrega incorreta: A falta de rastreabilidade e de sistemas de controle pode resultar em cargas entregues no endereço errado, com volumes faltantes ou simplesmente desaparecidas no percurso.
Conhecer esses riscos é o ponto de partida para estruturar uma política de gestão de risco eficiente.
RCTR-C: o que é e o que cobre?
Glossário: RCTR-C = Responsabilidade Civil do Transportador Rodoviário de Carga.
O RCTR-C é um seguro obrigatório para todas as transportadoras que operam no modal rodoviário, exigido pela ANTT (Agência Nacional de Transportes Terrestres) como condição para o licenciamento do veículo. Ele cobre a responsabilidade civil do transportador perante o dono da carga em casos de:
- Acidente de trânsito envolvendo o veículo transportador;
- Incêndio ou explosão de origem externa;
- Alagamento ou enchente durante o percurso.
O ponto crítico que muitos embarcadores desconhecem: o RCTR-C não cobre roubo. Essa é uma das omissões mais custosas da operação logística brasileira. O seguro tampouco cobre danos causados por embalagem inadequada, vício próprio da mercadoria ou erros de acondicionamento atribuídos ao próprio embarcador.
Outro limite importante é o valor máximo de indenização, que pode ser insuficiente para cargas de alto valor. Por isso, o RCTR-C funciona como uma rede de proteção básica, nunca como solução completa de gestão de risco.
RCF-DC: responsabilidade por danos à carga
Glossário: RCF-DC = Responsabilidade Civil Facultativa por Danos à Carga.
O RCF-DC é um seguro facultativo contratado pela transportadora para ampliar sua cobertura além dos limites do RCTR-C obrigatório. Com ele, a transportadora assume responsabilidade por danos à carga em situações que o seguro básico não contempla, incluindo:
- Roubo com ou sem violência;
- Avarias decorrentes de colisão;
- Danos por tombamento;
- Situações não cobertas pelo RCTR-C.
Para o embarcador, a existência de RCF-DC no portfólio da transportadora é um sinal de maturidade operacional e financeira. Transportadoras que contratam o RCF-DC demonstram preocupação com a exposição ao risco do cliente — e não apenas com o cumprimento mínimo da legislação.
Na prática, ao solicitar cotações de frete, o embarcador deve verificar se a transportadora possui RCF-DC ativo e quais são os limites de cobertura. Esse dado deve constar no checklist de homologação de fornecedores logísticos.
Seguro de carga adicional: quando contratar?
Mesmo com RCTR-C e RCF-DC ativos por parte da transportadora, existe uma terceira camada de proteção que o próprio embarcador pode — e em muitos casos deve — contratar: o seguro de carga do embarcador, também chamado de Seguro de Transporte de Mercadorias.
Esse seguro é recomendado nas seguintes situações:
Cargas de alto valor unitário: Eletrônicos, joias, equipamentos médicos e produtos farmacêuticos raramente têm valor coberto integralmente pela apólice da transportadora.
Rotas de alto risco: Alguns corredores logísticos têm histórico consolidado de sinistros. Nessas rotas, a cobertura adicional é justificada pela estatística.
Operações com clientes exigentes: Contratos B2B muitas vezes incluem cláusulas de responsabilidade que excedem o que a transportadora pode cobrir. O seguro adicional protege o embarcador nesses acordos.
Mercadorias perecíveis: Produtos com janela de entrega rígida podem gerar indenizações por lucros cessantes, cobertura que apenas apólices específicas contemplam.
Cargas fracionadas de alto volume: Quando o risco está distribuído em múltiplos embarques com frequência diária ou semanal, uma apólice de transporte com prêmio ajustado ao volume pode ser mais eficiente do que coberturas pontuais.
A contratação do seguro adicional não exclui a responsabilidade do transportador: as duas coberturas coexistem e, em caso de sinistro, a seguradora do embarcador pode acionar a transportadora via sub-rogação.
Rastreamento de carga: tecnologias disponíveis no mercado
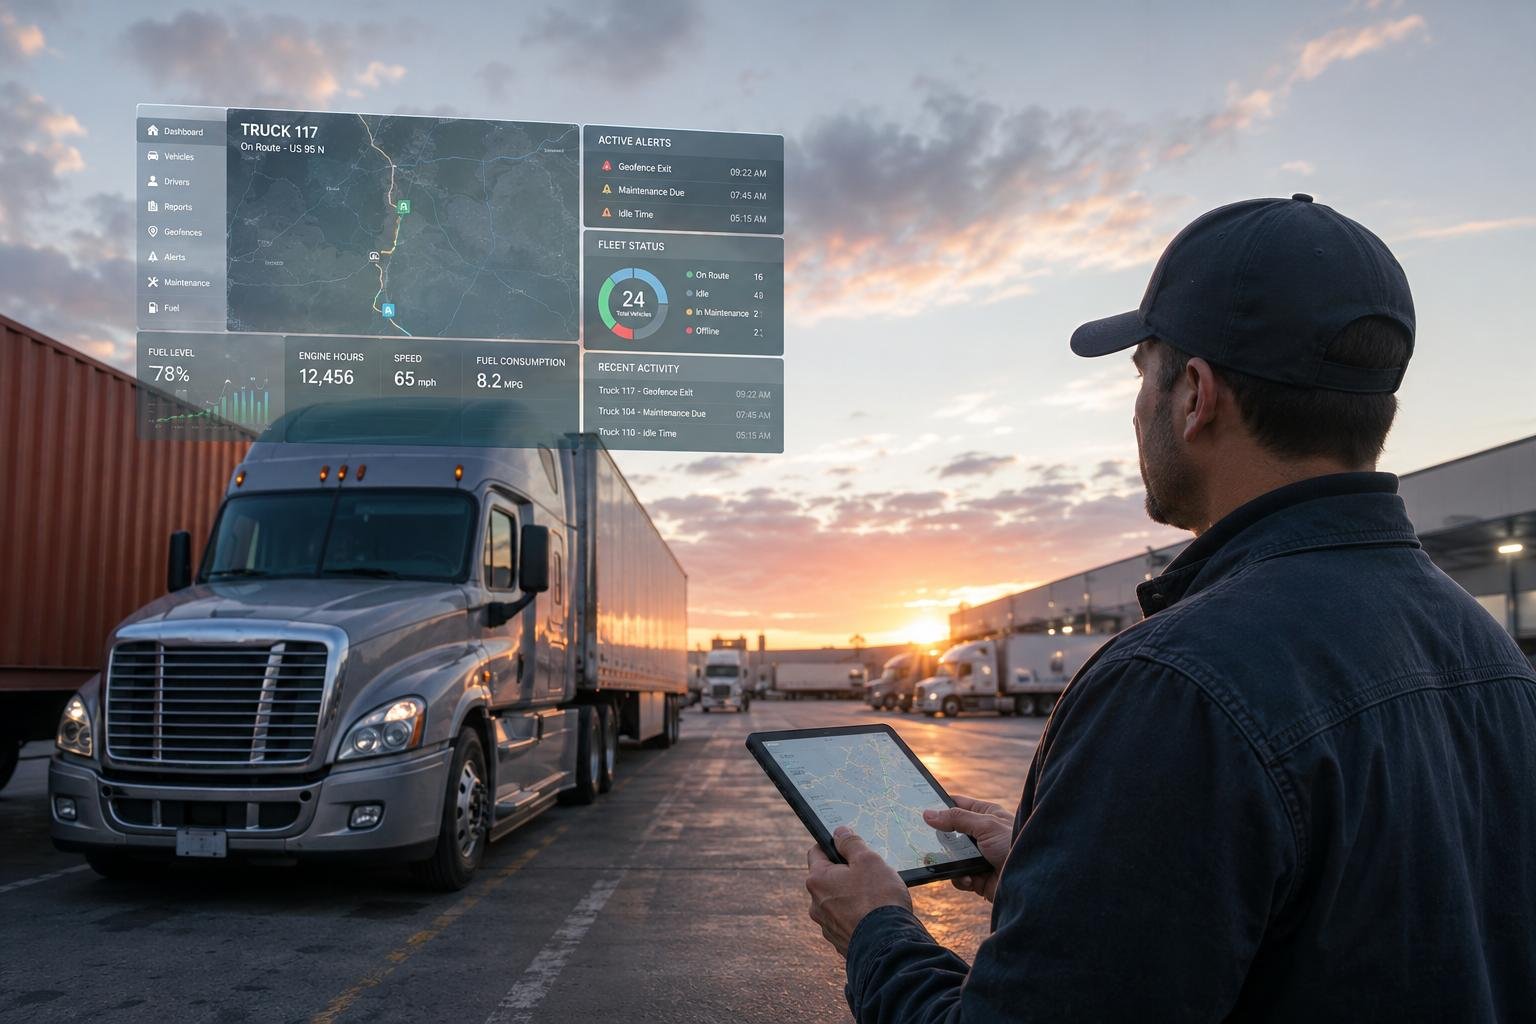
A gestão de risco moderna não depende apenas de seguros. O rastreamento em tempo real é uma ferramenta preventiva que reduz a exposição ao risco, acelera a resposta em caso de sinistro e fornece dados para otimização contínua da operação.
As principais tecnologias disponíveis no mercado brasileiro são:
Rastreamento por GPS: É a tecnologia mais difundida. Dispositivos instalados no veículo transmitem a posição em intervalos regulares (normalmente a cada 30 segundos a 2 minutos) para uma central de monitoramento. Permite acompanhar rota, velocidade e paradas.
Isca eletrônica: Dispositivo oculto instalado na carga (não no veículo). Em caso de roubo com troca de veículo — prática comum no crime organizado —, a isca permite localizar a mercadoria mesmo após a separação do caminhão.
Monitoramento por telemetria: Além do rastreamento de posição, a telemetria captura dados de comportamento do motorista: frenagens bruscas, excesso de velocidade, tempo de direção sem pausa. Esses indicadores têm correlação direta com o risco de acidente.
Câmeras embarcadas (dashcam): Registram imagens internas e externas do veículo. São úteis para contestação de responsabilidade em caso de acidente e para monitoramento do manuseio da carga.
Torre de controle logística: Plataformas digitais que integram rastreamento, alertas automatizados, comunicação com o motorista e visibilidade para o embarcador em tempo real. Representam o nível mais avançado de controle operacional.
Na Fortio, o rastreamento em tempo real é padrão em todas as operações contratadas pela plataforma, com visibilidade acessível diretamente pelo painel do embarcador — sem necessidade de telefonar para a transportadora para saber onde está a carga.
Responsabilidade do transportador vs do embarcador
A divisão de responsabilidades no transporte rodoviário é estabelecida pelo Código Civil (Lei 10.406/2002) e pelo Código Comercial, mas na prática gera muita confusão. Veja o que compete a cada parte:
Responsabilidade do transportador: – Receber a carga no estado em que foi entregue e devolvê-la no mesmo estado ao destinatário; – Cumprir o prazo e a rota contratados; – Zelar pela segurança da carga durante todo o percurso; – Responder por danos causados por negligência, imperícia ou imprudência.
A responsabilidade do transportador é objetiva em relação à entrega: se a carga chegou avariada ou não chegou, o ônus da prova é dele, salvo nas excludentes legais (caso fortuito, força maior, culpa exclusiva do embarcador ou vício próprio da mercadoria).
Responsabilidade do embarcador: – Embalar e acondicionar a carga de forma adequada ao tipo de transporte; – Declarar corretamente o valor, peso, volume e natureza da mercadoria no conhecimento de transporte (CT-e); – Informar restrições específicas de manuseio, temperatura ou segurança; – Cumprir exigências fiscais e regulatórias sobre a mercadoria transportada.
Atenção ao CT-e: A declaração incorreta de valor no Conhecimento de Transporte Eletrônico pode limitar ou inviabilizar a indenização em caso de sinistro, mesmo quando o embarcador tem razão. Sempre declare o valor real da mercadoria.
Como escolher transportadores com histórico confiável
A escolha do parceiro logístico é a primeira e mais eficaz camada de gestão de risco. Transportadoras mal homologadas são o principal vetor de sinistros evitáveis. Ao avaliar um transportador, considere os seguintes critérios:
Documentação em dia: RNTRC ativo (Registro Nacional de Transportadores Rodoviários de Carga), apólices de RCTR-C e RCF-DC válidas, licença de operação junto à ANTT.
Histórico de sinistros: Peça o índice de sinistralidade. Transportadoras sérias acompanham esse KPI e têm orgulho de compartilhá-lo.
Rastreamento próprio: Verifique se a frota possui sistema de rastreamento homologado e central de monitoramento 24h.
Validação de motoristas: Motoristas com CNH válida na categoria correta, sem restrições ativas no SENATRAN e com treinamento em direção defensiva fazem diferença estatística no índice de acidentes.
Capacidade financeira: Uma transportadora subcapitalizada pode não ter condições de honrar indenizações mesmo quando legalmente responsável.
Na Fortio, esse trabalho é feito pela plataforma. Todos os transportadores parceiros passam por um processo criterioso de validação que inclui verificação de documentação, análise de apólices, checagem de motoristas e histórico operacional. O embarcador tem acesso ao percentual de sinistros de cada transportador diretamente no dashboard, sem precisar solicitar informações manualmente.
Perguntas frequentes
1. O RCTR-C cobre roubo de carga? Não. O RCTR-C cobre acidentes de trânsito, incêndio e alagamento. Para cobertura de roubo, é necessário que a transportadora possua RCF-DC ativo ou que o embarcador contrate um seguro de carga adicional com essa cobertura específica.
2. Se a carga for roubada, quem paga a indenização? Depende das coberturas existentes. Se a transportadora tiver RCF-DC com cobertura de roubo, ela aciona a seguradora. Se o embarcador tiver seguro próprio, pode acionar diretamente — e a seguradora pode entrar com ação regressiva contra a transportadora. O ideal é ter as duas coberturas ativas.
3. O embarcador é responsável se a embalagem for inadequada? Sim. Se o dano for causado exclusivamente pelo acondicionamento inadequado feito pelo embarcador, a transportadora pode ser eximida de responsabilidade. A embalagem correta é obrigação do remetente.
4. Como saber se o transportador tem seguro válido antes de contratar? Solicite a apólice de RCTR-C e, se aplicável, de RCF-DC antes de assinar qualquer contrato. Verifique a vigência e os limites de cobertura. Em plataformas como a Fortio, essa verificação faz parte do processo de homologação — o embarcador não precisa fazer esse levantamento individualmente.
5. O rastreamento em tempo real reduz o prêmio do seguro? Em muitos casos, sim. Seguradoras consideram o rastreamento ativo como um fator de mitigação de risco, o que pode reduzir o prêmio ou ampliar coberturas dentro do mesmo valor. Consulte a seguradora sobre essa possibilidade ao renovar a apólice de transporte.
Gerenciar o risco de carga no transporte rodoviário é uma responsabilidade compartilhada entre embarcador e transportador — mas não precisa ser um processo burocrático e opaco. Com o entendimento correto das coberturas disponíveis, o uso de tecnologia de rastreamento e a escolha de parceiros logísticos com documentação verificada e histórico confiável, é possível reduzir drasticamente a exposição a perdas.
A Fortio foi criada exatamente para simplificar essa equação: seguro homologado próprio em todas as cargas, transportadores validados, rastreamento em tempo real e indicadores de sinistralidade disponíveis no dashboard. Tudo para que o gestor de logística possa focar no que realmente importa — fazer a carga chegar.


